The Rise of Diageo | 威士忌帝國春秋(收購戰下篇)

TEXT / Vincent Leung
House Welley Whisky Bar與WhiskyNow! 酒展聯合創辦人。
在威靈頓街某角,天天斟酒寫字,專業吹水,洗杯達人。
深信威士忌是有故事有深度,可惜墨水有限,只能盡做。
上回提到,在80年代面臨多項經營挑戰的Diageo前身DCL,面對超市集團Argyll的惡意收購,由於無法獨力抵抗,決定尋找白武士,而這通電話最後打到了Guinness CEO桌上。
當時的Guinness對進軍威士忌界別的確有興趣,但Argyll原本端出的收購提案已達19億英鎊(記住是四十幾年前的價格,當時可是打破英國紀錄),Guinness這間愛爾蘭啤酒公司要發起一場收購戰去爭奪DCL,成本將會十分高昂。
但由於DCL的董事會極度不願意把公司賣給Argyll(即使大部份股東們面對19億英鎊提案已經打算接受),因為董事會認為超市集團根本「只懂得做薯仔及罐頭豆生意」,而不懂得他們引以為傲的蘇格蘭威士忌,於是DCL與Guinness決定私底下聯手。
眼看成本很貴,但沒有人說收購一定要以現金支付。當然,Guinness非打算以一箱箱啤酒做籌碼,他們還有一樣更值錢的東西:股票。「市場定價」可以讓股票的價值變得更高。
財技反轉局面
Guinness透過關聯人士操縱股票市場,動用數千萬英鎊資金不停搶高自己公司股價(在1985至1986年間大約上升了三倍),再用這些變得更值錢的股票去支付對DCL的收購提案。最後Guinness以27億英鎊的叫價打敗Argyll,搶下這間蘇格蘭威士忌最大巨頭。
看起來,DCL董事會與Guinness的聯手黑箱操作,拯救了百年歷史蘇格蘭威士忌企業,不至於落入超級市場集團手裡;但動機再好,畢竟作弊,又豈能逃過法律的制裁?不久之後東窗事發,主腦們包括當時Guinness CEO Ernest Saunders等一行人鋃鐺入獄。
不過收購仍然是完成了。DCL成為了Guinness旗下一員,威士忌業務易名United Distillers,簡稱UD,帥印交到Anthony Tennant(從Grand Metropolitan過檔)、Anthony Greener (從Dunhill過檔)等人手上。
新人事新作風
舊式的DCL管理可謂一個各自為政的巨大體制,品牌與品牌之間竟會互相競逐市場份額及生存空間,新的管理層把這種舊式低效率的文化摒棄並且改革,將UD變成了一所統一協調地營運多間蒸餾廠的單位。整合除了包括賣走Buchanan、Claymore、Haig Gold Label等調和威士忌品牌外,最重要是他們決定提升蘇格蘭威士忌的形象,尤其發展Single Malt,單一麥芽威士忌到此時終於要起飛了。
在以往,威士忌絕大多數情況下均以調和(Blended)的形式販售:把來自不同酒廠所製的麥芽威士忌,加上低成本的穀物酒,混合勾兌後就成了Johnnie Walker、Chivas等暢銷品牌;同時間,Single Malt根本並不入流,只有少數酒廠生產,而且飲家數量亦少得可憐,市場佔比極微。
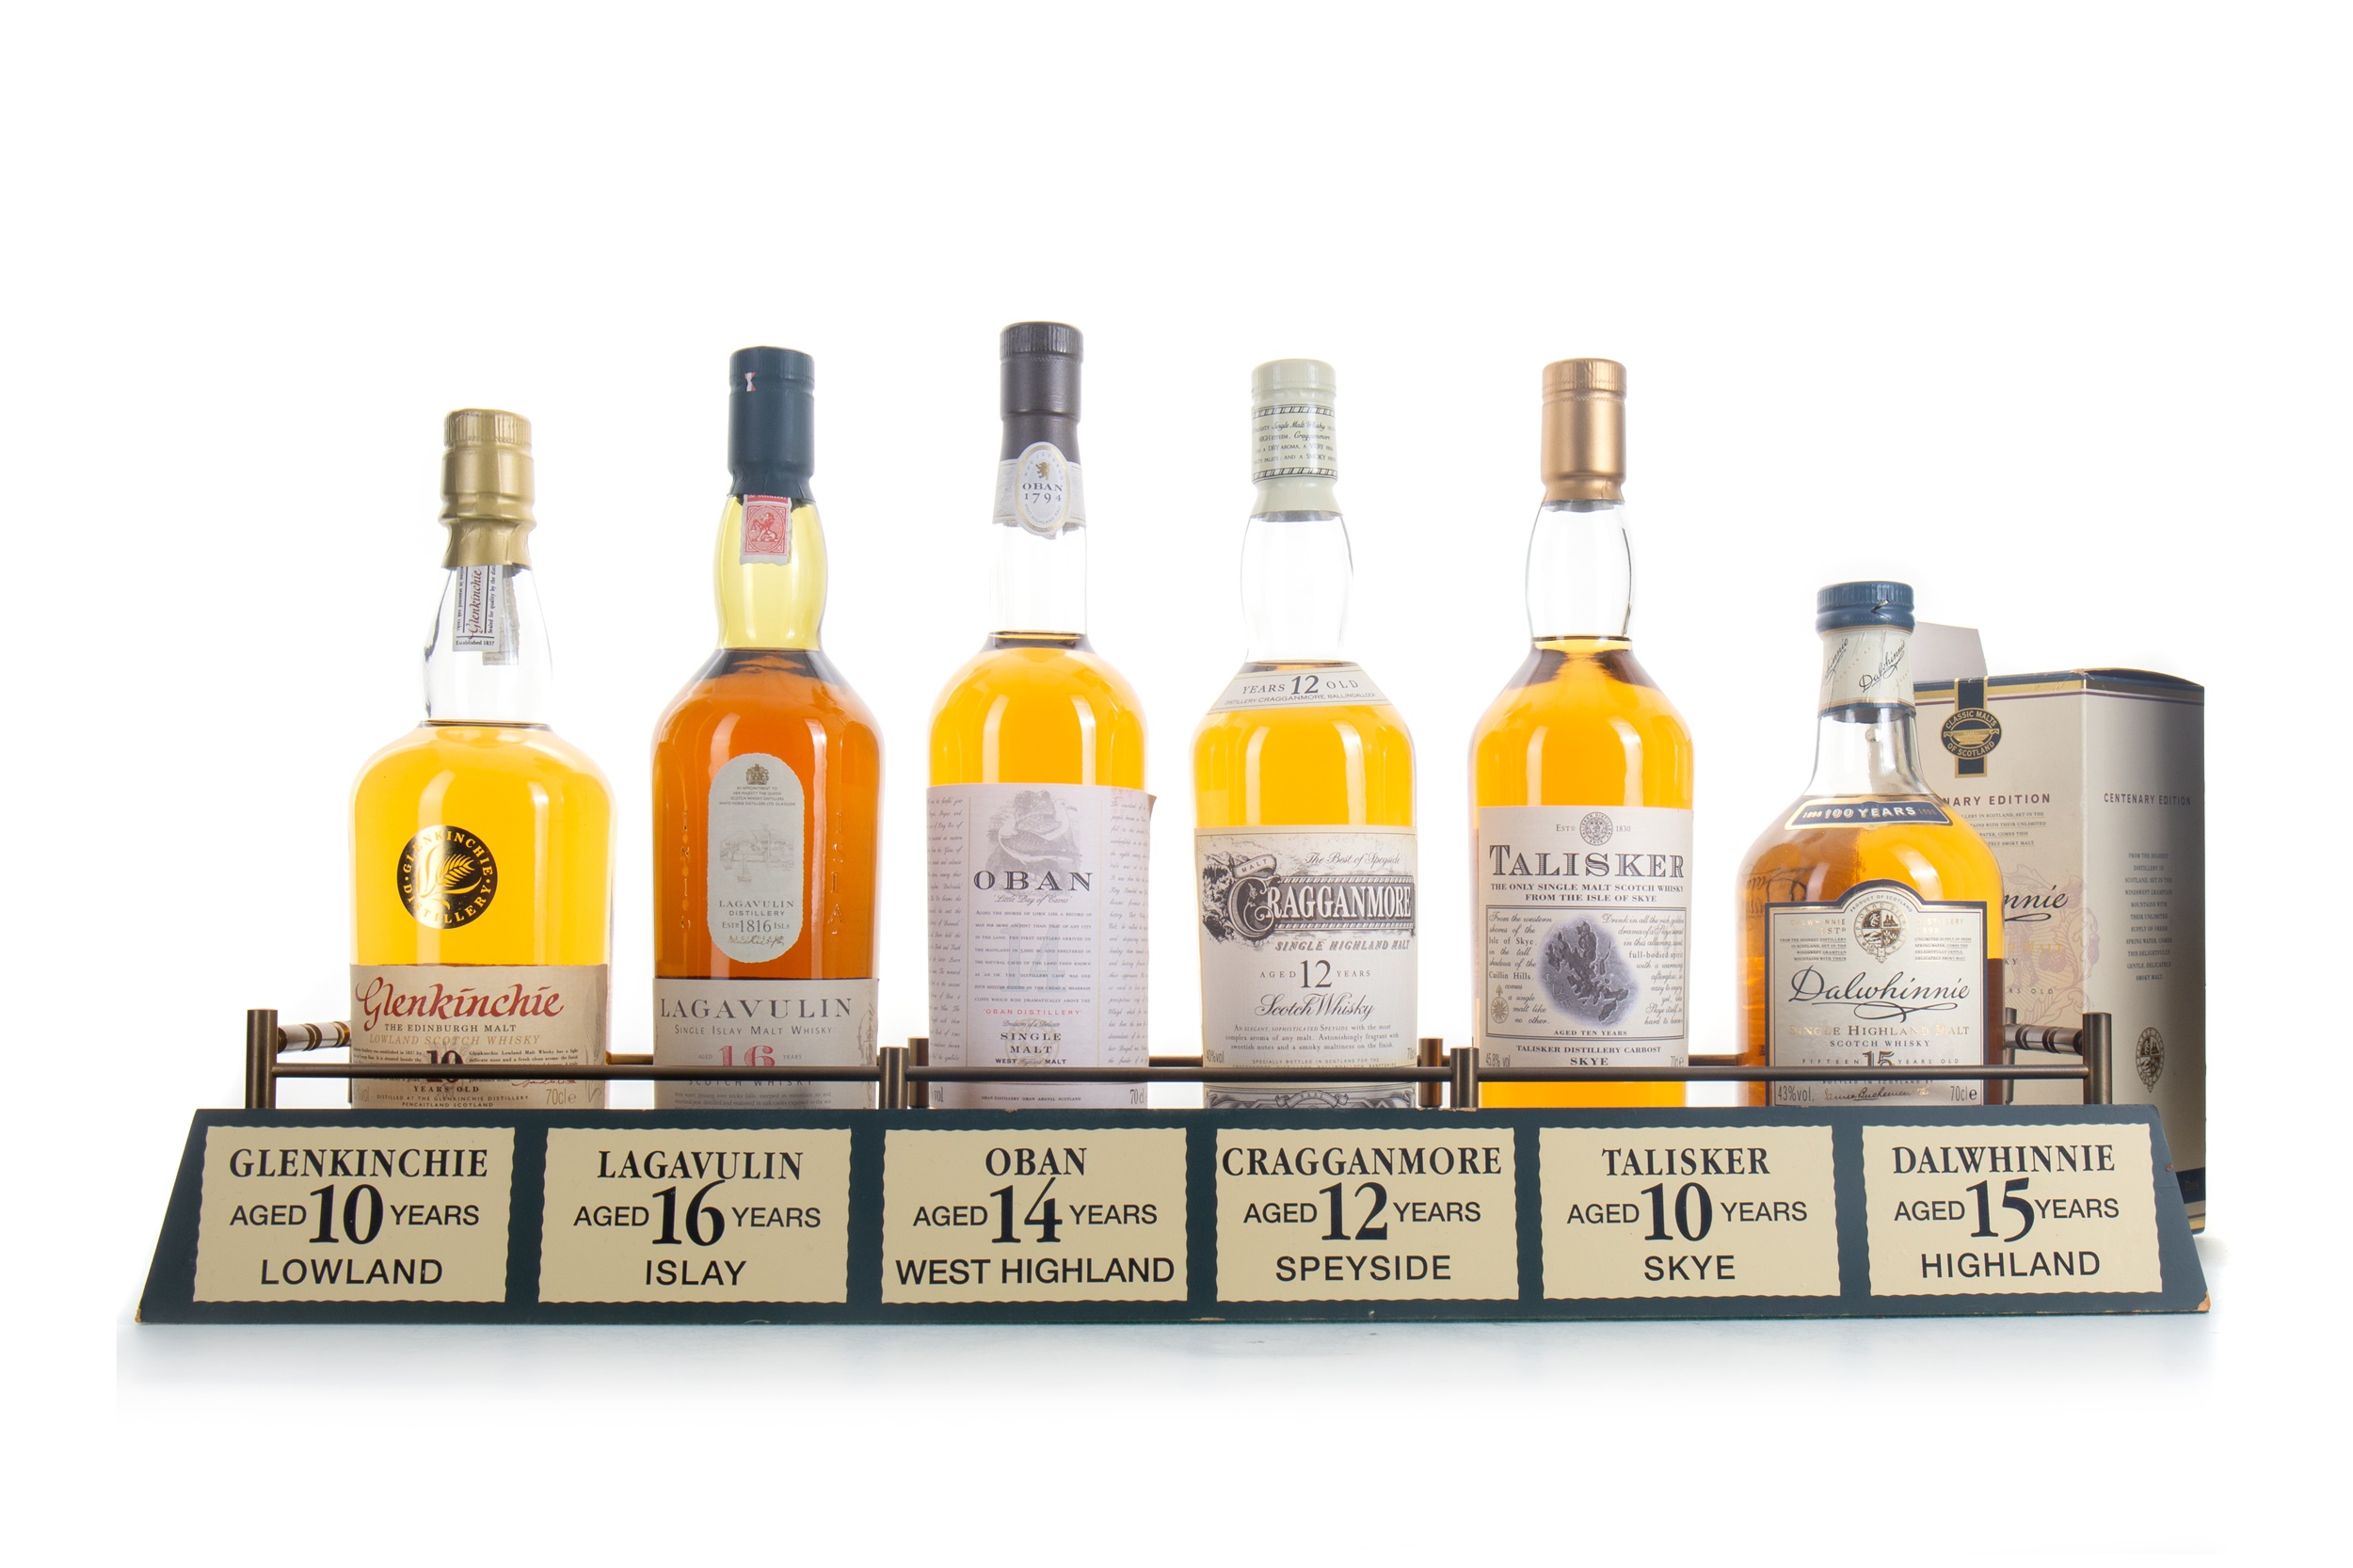
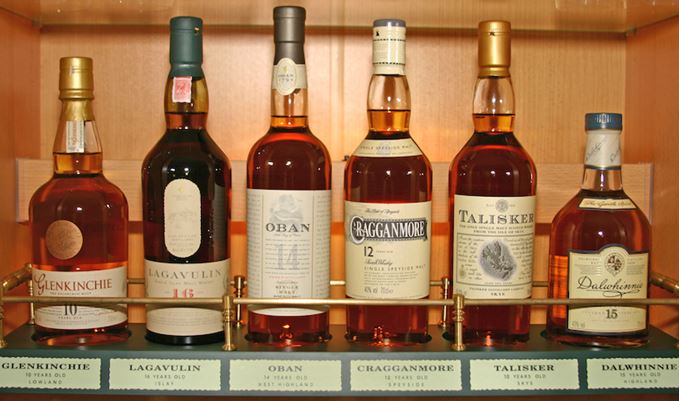
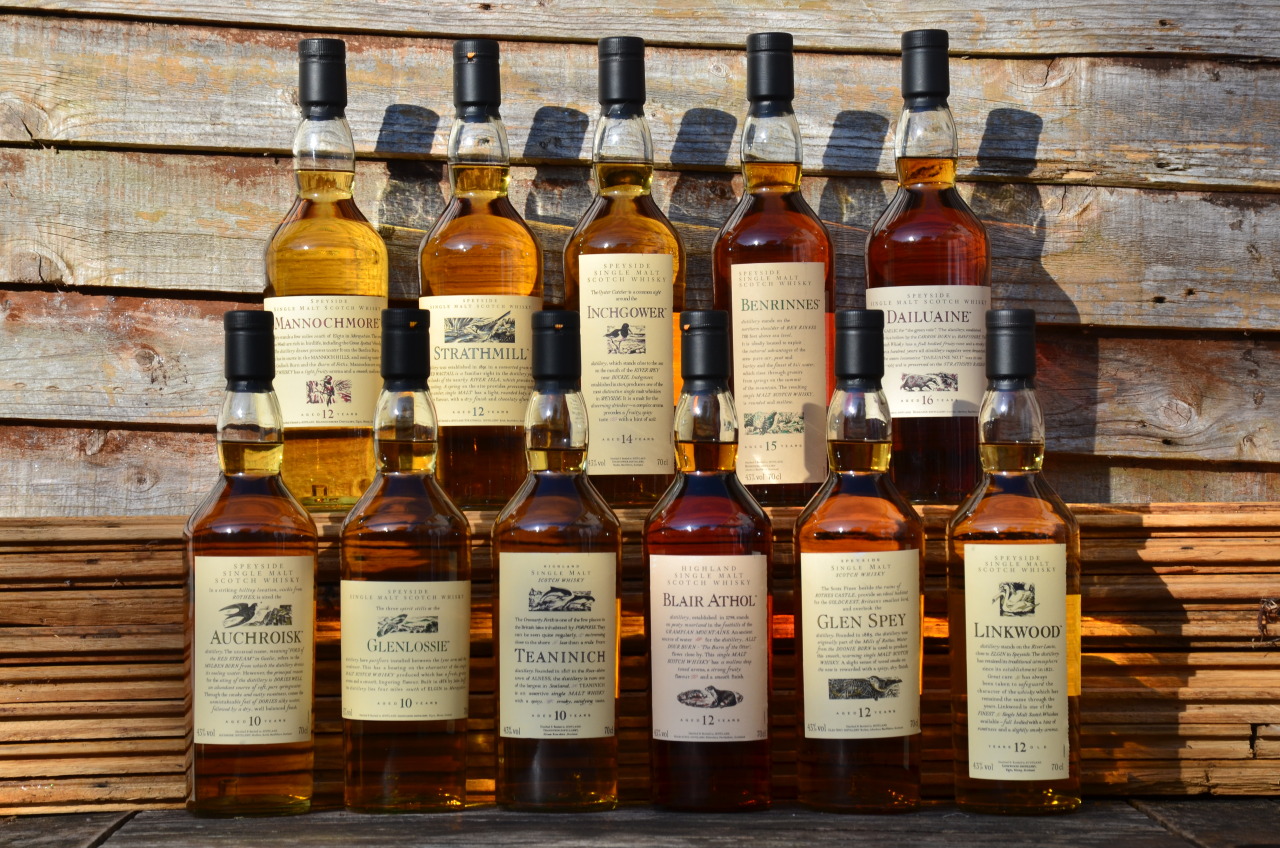
1988年,UD推出了一個破天荒的新系列「Classic Malts」,直譯大概就是「經典麥芽」,當中包括Lagavulin 16、Oban 14、Talisker 10等今日大家耳熟能詳作品,嘗試把單一麥芽威士忌的多元化風味簡化至六大產區的概念,並大力推廣及宣揚,將Single Malt變簡單易明,此舉對於往後至今幾十年單一麥芽威士忌的普及和教育起了重大作用,亦為UD日後的其他經典系列如Rare Malts以及Flora & Fauna鋪好道路。
威士忌高級化
他們在經營思維上亦有轉變。以往DCL非常重視「持貨在手」,意謂持有很大量的原桶威士忌於倉庫內,以控制市場供求及價格;不過當時的「控制」目的是想把價格壓下,以鞏固平民的市場。的而且確,威士忌在過往被視作窮人、勞工階層的飲料,富人都在飲干邑白蘭地。
但當DCL變成UD後,新的管理層並不這樣看,上述提到他們決定提升蘇格蘭威士忌的形象,當中自有包含價格和價值。首先是70、80年代的增產恰好讓他們擁有前所未有那麼多的高年份原酒於倉庫內,既然這樣,高年份的酒款便應運而生,威士忌開始不止有10年或12年,而是逐漸有更高級的作品出現;連屬調和威士忌的Johnnie Walker,亦趁那時候開始推出了最高階的Blue Label。
往後幾年UD的財務報表證實了這班管理層的方向極度正確:現今回看,當年的策略是非常有前瞻性!
或許當初的收購案是充滿不擇手段的金融財技,但假若沒有Guinness這位白武士,而DCL真的落入到不懂營運威士忌的超市集團手中,現今我們所認知的威士忌界版圖又會一樣嗎?
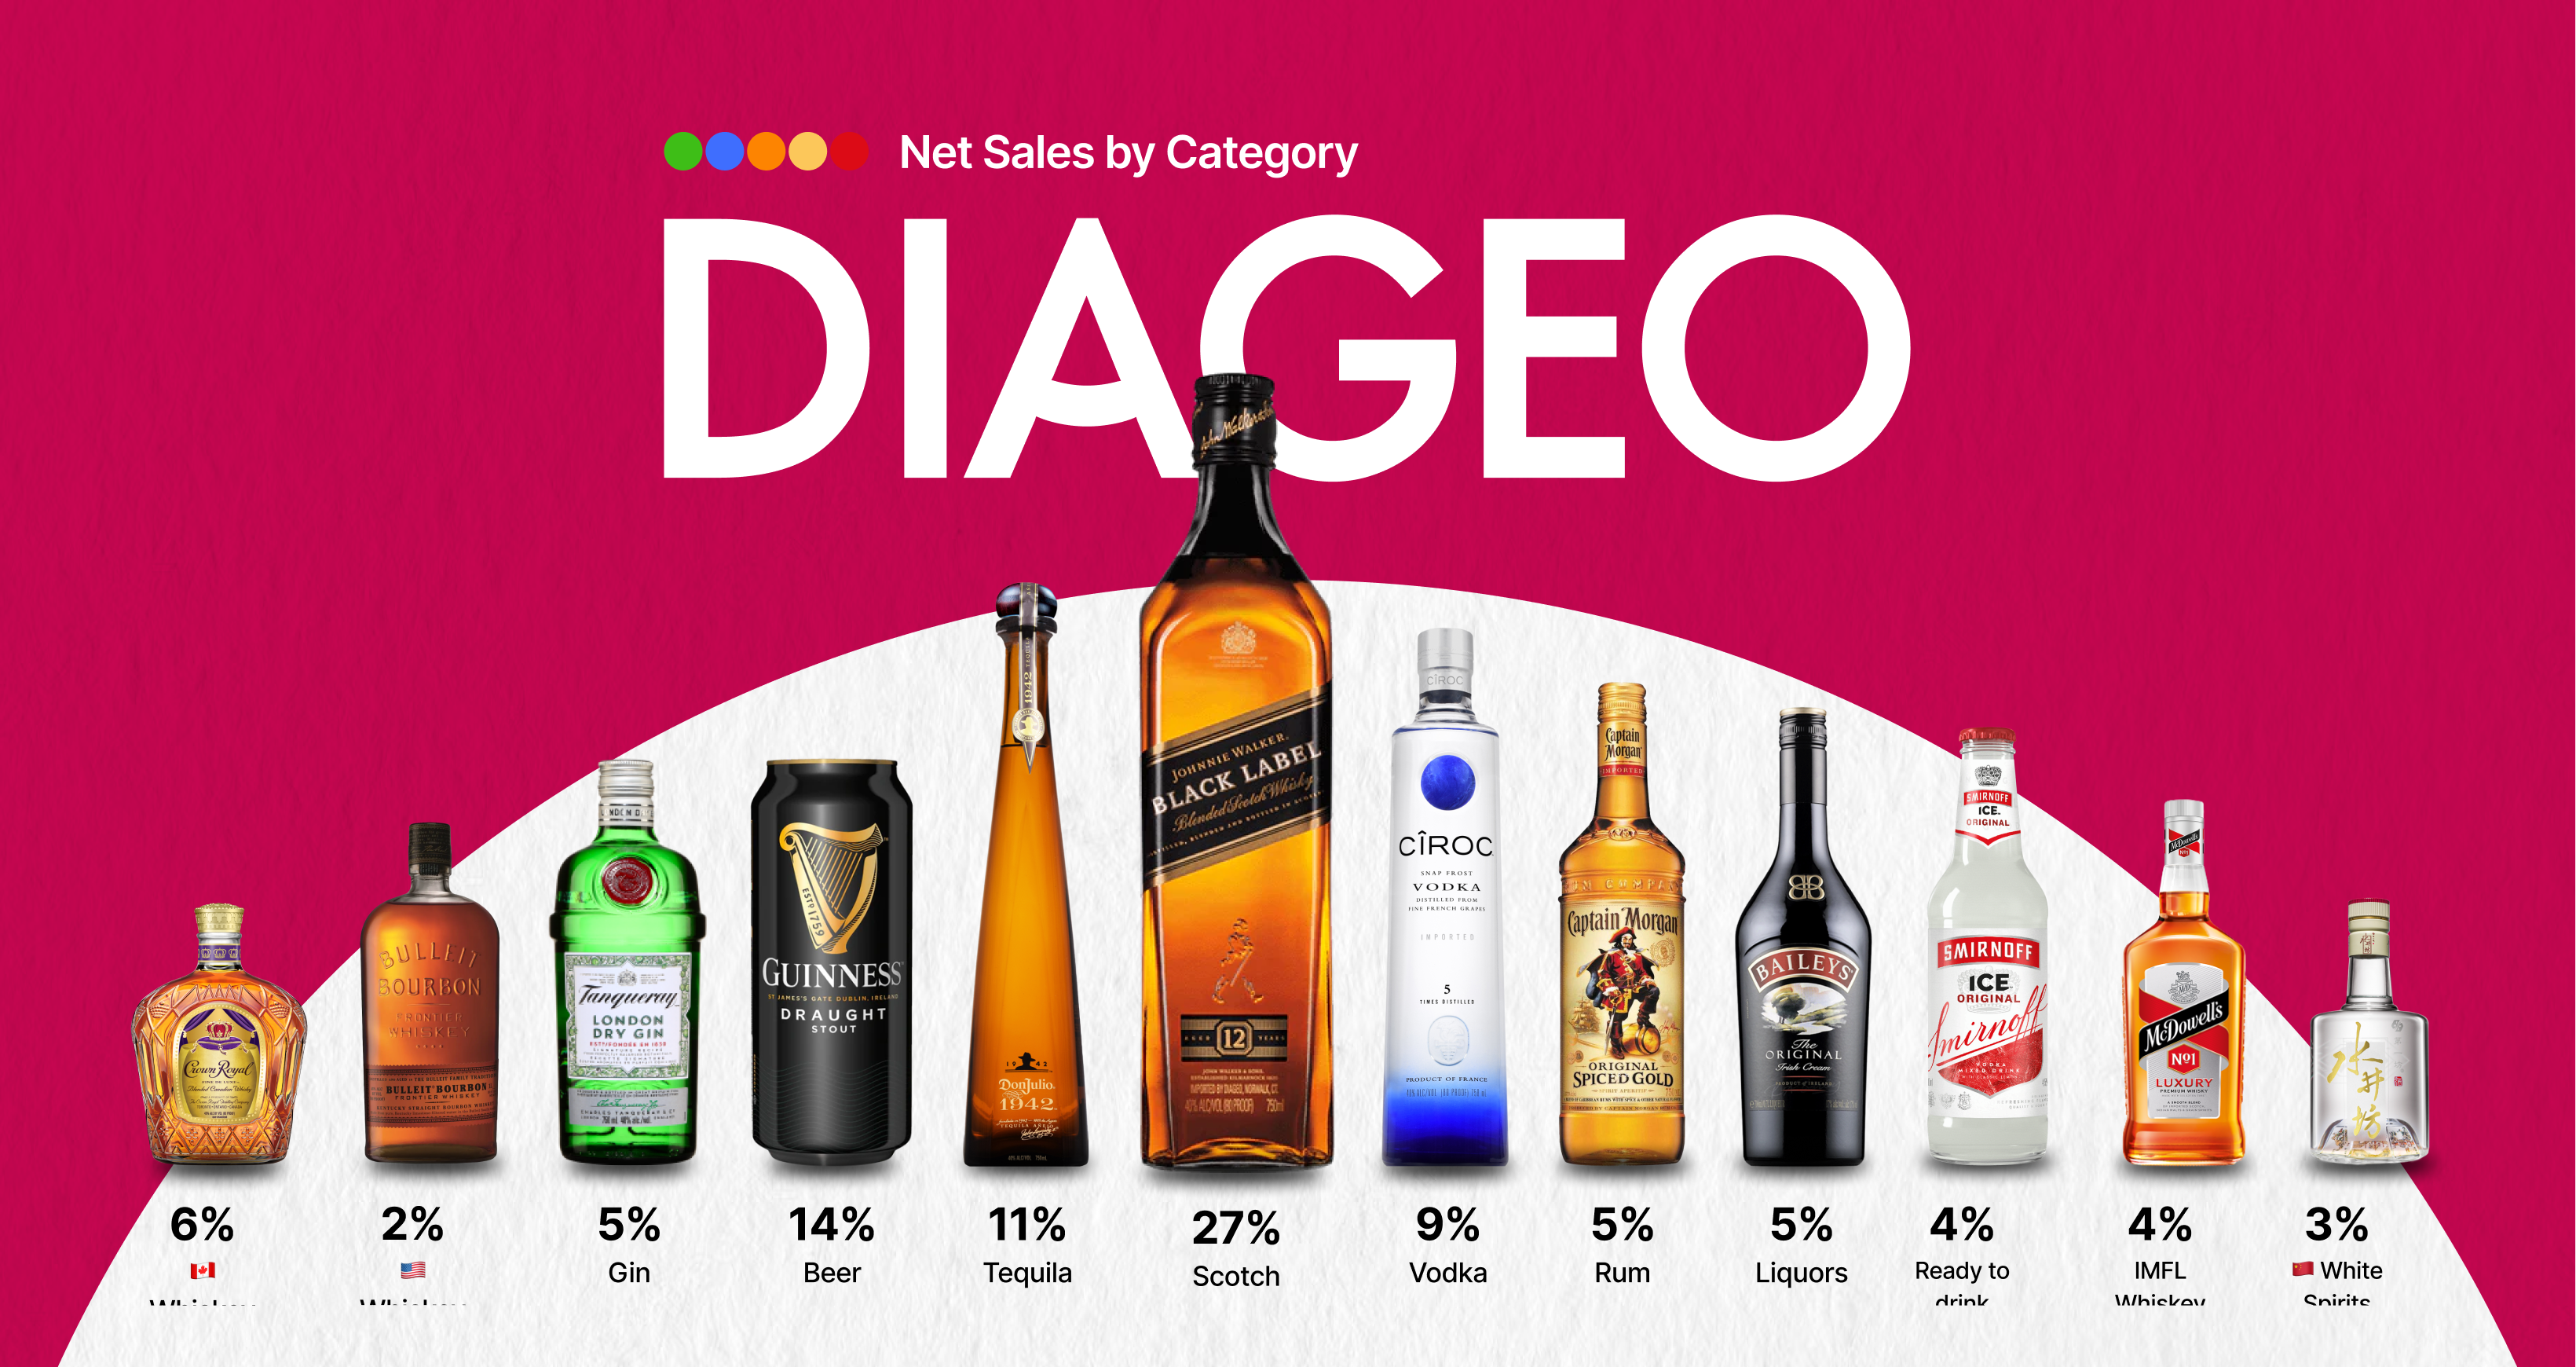
後記:1997年,Guinness宣佈與酒店及餐飲集團Grand Metropolitan合併,合併後公司改名為Diageo;沒錯,就是大家今天所認知的最大烈酒帝國。故事很長,因此分了上下篇,感謝有追看至此的朋友。我叫Vincent,最叻洗杯的那個,下一期見。


